Balance general comparativo: guía de uso en Excel
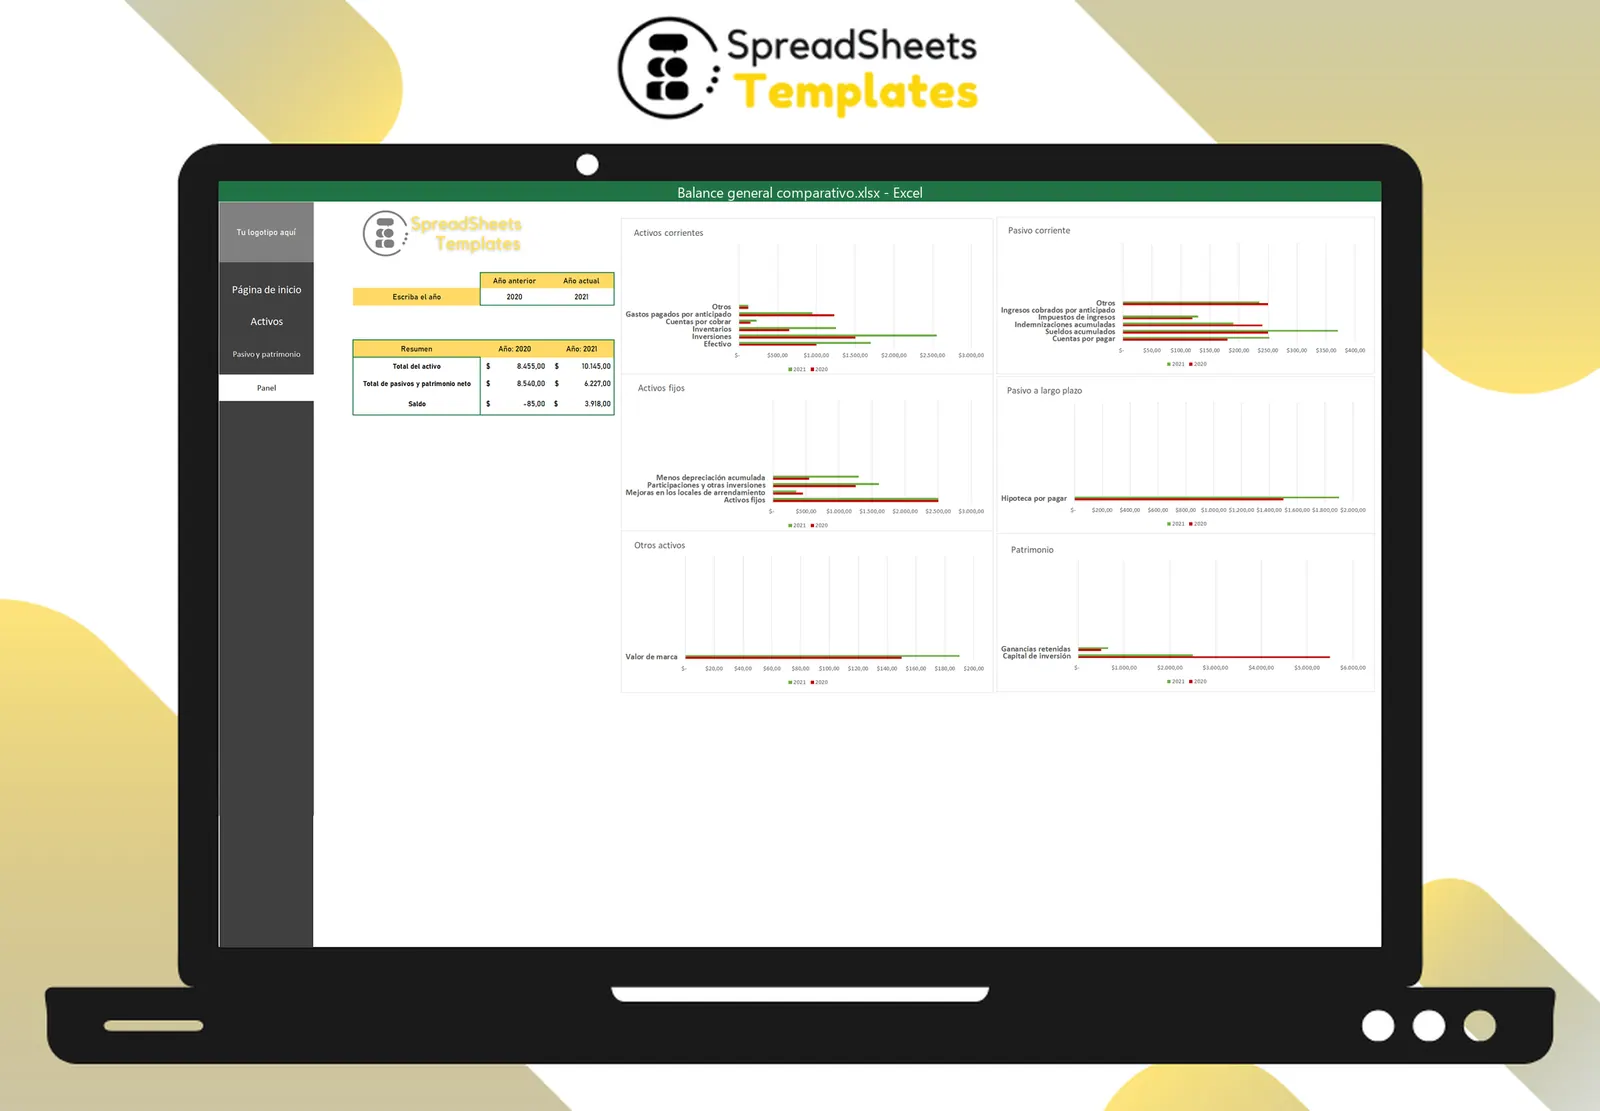
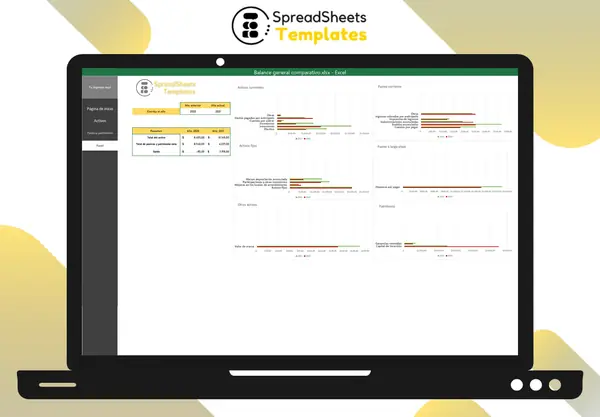
Compara activos, pasivos y patrimonio de dos ejercicios y consulta su resumen. Esta guía explica qué registrar y qué revisar al trabajar con la plantilla de balance general comparativo.
Prepara el archivo
Guarda una copia identificada con el período, proyecto o cliente correspondiente. Recorre el menú lateral y localiza los campos de entrada antes de completar los datos. Conserva las fórmulas, las listas de selección y la organización del modelo.
Paso 1: Identifica el ejercicio anterior y el actual en el panel.
Identifica el ejercicio anterior y el actual en el panel.
Paso 2: Introduce los importes de activos, pasivos y patrimonio en sus hojas.
Introduce los importes de activos, pasivos y patrimonio en sus hojas.
Paso 3: Revisa subtotales y el resumen de ambos ejercicios para comprobar su equilibrio.
Revisa subtotales y el resumen de ambos ejercicios para comprobar su equilibrio.
Comprueba el registro
Revisa un registro completo contra sus documentos de origen antes de completar el resto. Mantén un criterio consistente para fechas, categorías y unidades. Si el libro contiene importes, utiliza la moneda indicada o adapta el registro de forma consistente; escribir un símbolo distinto no convierte los valores.
Los datos incluidos en el archivo sirven para mostrar su organización. Sustituye los registros de ejemplo por información propia y distingue un campo vacío de un cero confirmado. Revisa también las listas de selección cuando adaptes categorías: los textos que utilizan las fórmulas deben seguir siendo consistentes con sus registros.
Antes de compartir el documento, comprueba los totales o el estado de las tareas que correspondan a tu uso. Conserva una copia fechada para mantener el historial y evitar reemplazar el registro anterior.
Consulta las capturas y el precio actual en la página de balance general comparativo. La compra de esa edición entrega el archivo español; puedes recuperar los enlaces desde Mis descargas.
El archivo actualiza los subtotales de ambos ejercicios a partir de sus partidas. La depreciación acumulada se descuenta del activo fijo por su valor absoluto. Revisa también los saldos de pasivo y patrimonio antes de interpretar la diferencia del balance.