Cómo organizar tus metas de ahorro en Excel
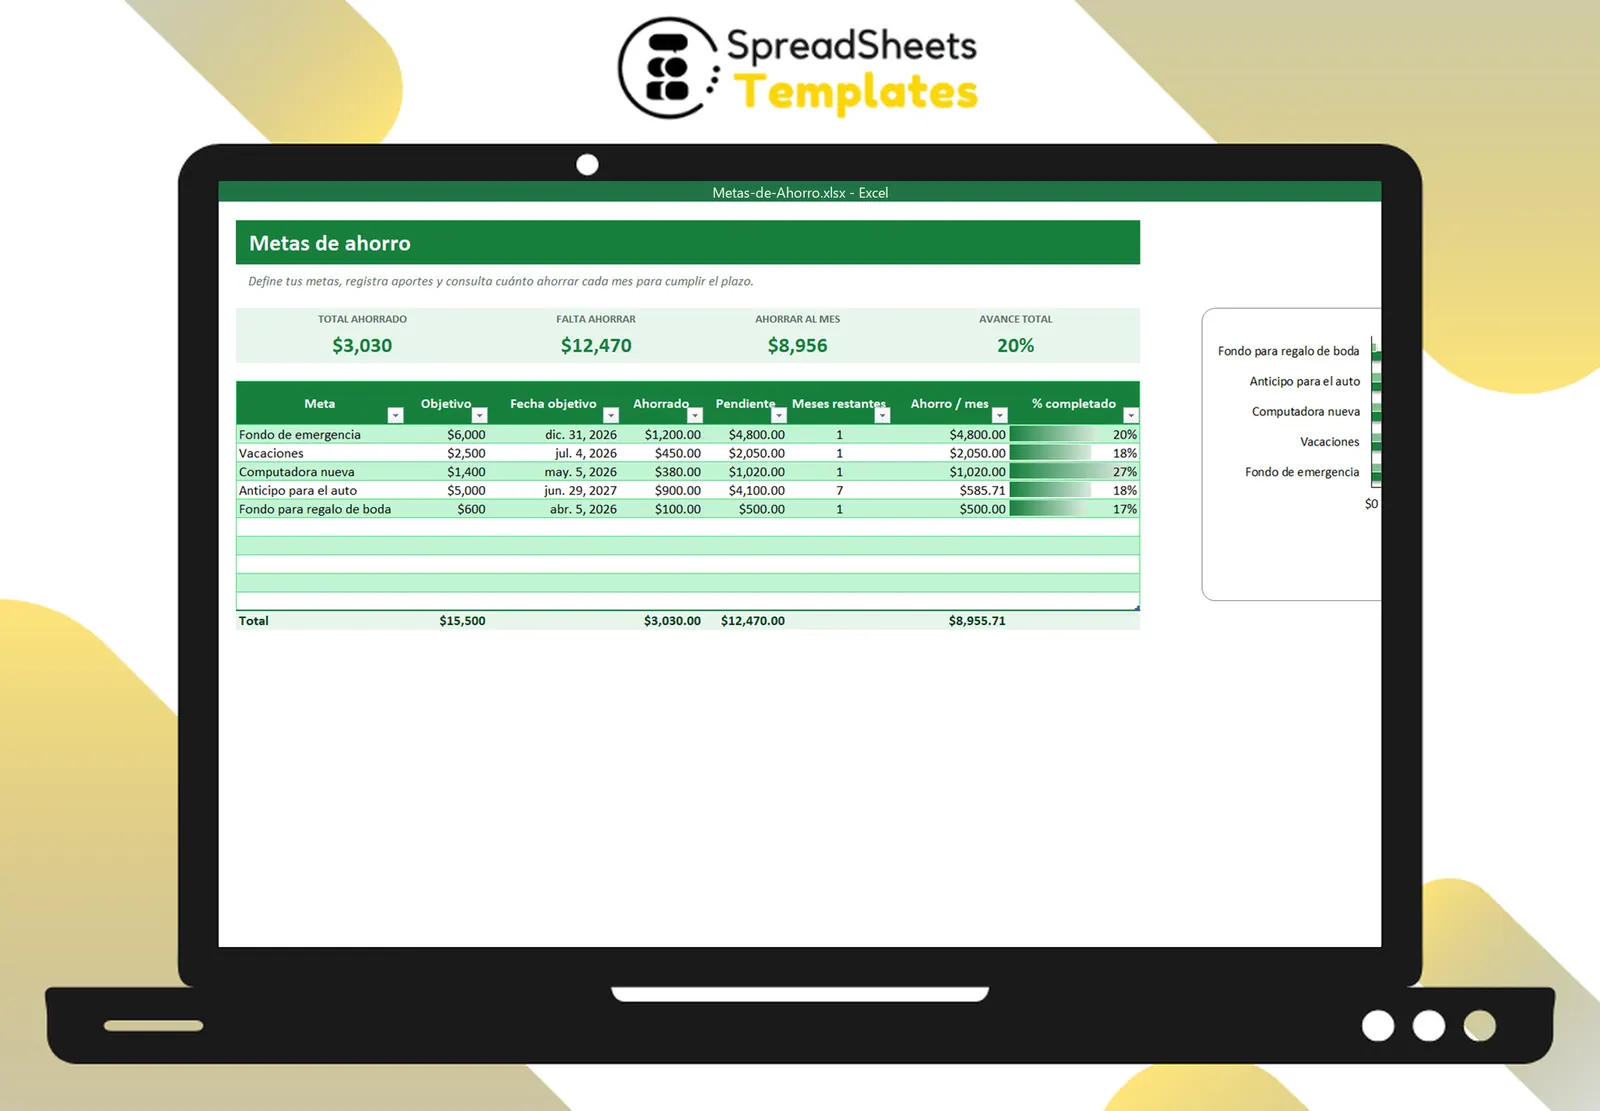
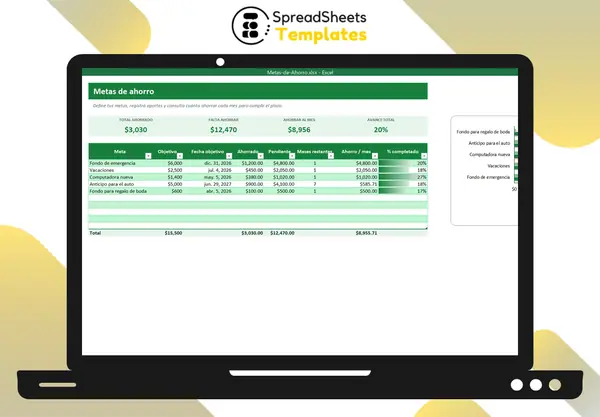
Ahorrar para varias cosas a la vez resulta más claro cuando cada objetivo tiene un importe, una fecha y un registro de aportes. Así puedes distinguir lo reservado para unas vacaciones de lo destinado a otra compra.
La plantilla de metas de ahorro organiza ese seguimiento manual. No conecta con bancos ni calcula intereses. Los importes de ejemplo son ilustrativos en US$.
1. Define una meta identificable
En Metas, escribe un nombre único, el importe objetivo y la fecha en que quieres alcanzarlo. Por ejemplo, Computadora nueva, US$ 1.200 y una fecha concreta. Evita repetir nombres: los aportes se agrupan por el nombre de la meta.
Utiliza una moneda consistente en todas las filas. La hoja suma importes sin convertir monedas, por lo que mezclar dólares y euros produciría un total sin significado.
2. Registra lo que realmente apartas
En Aportes, introduce fecha, descripción, meta e importe. Elige la meta en la lista desplegable para que el nombre coincida con el registro principal. Si retiras dinero, escribe un importe negativo.
Registra cada movimiento una sola vez. Transferir dinero entre dos cuentas propias no significa necesariamente que aumentó lo reservado para una meta: anota el aporte según tu propio registro del ahorro, evitando duplicarlo.
3. Revisa el pendiente y el avance
La columna Ahorrado suma los movimientos asignados a la meta. Pendiente muestra cuánto falta para el objetivo, con un mínimo de cero. Las barras de porcentaje permiten ver el progreso y el gráfico compara el objetivo con lo ahorrado.
Si el ahorro supera el objetivo, el porcentaje de la fila se limita al 100 %, aunque el importe ahorrado conserva su valor. El avance total compara los importes acumulados con el conjunto de objetivos y puede tener un comportamiento distinto de ese límite por fila.
4. Interpreta el aporte mensual
La hoja divide el pendiente entre los meses completos restantes, calculados desde la fecha actual, con un mínimo de un mes. Si faltan US$ 900 y quedan tres meses en ese cálculo, muestra US$ 300 por mes.
Es una referencia de seguimiento, no una previsión de rendimientos. Una fecha vencida o muy próxima utiliza el mínimo de un mes; revisa entonces el plazo y el importe en lugar de interpretar el resultado como una garantía de cumplimiento.
5. Actualiza y conserva tu registro
Revisa las metas después de registrar aportes o retiros. Contrasta el ahorro anotado con tus registros y guarda una copia antes de cambiar nombres o fechas importantes. Si cambias el nombre de una meta, actualiza también los movimientos anteriores que le pertenecen.
Para consultar tus compromisos mensuales antes de decidir nuevos aportes, puedes usar el control de pago de cuentas. La página de metas incluye capturas en español; La edición española está disponible en la página de la plantilla.