Cómo calcular el interés compuesto en Excel
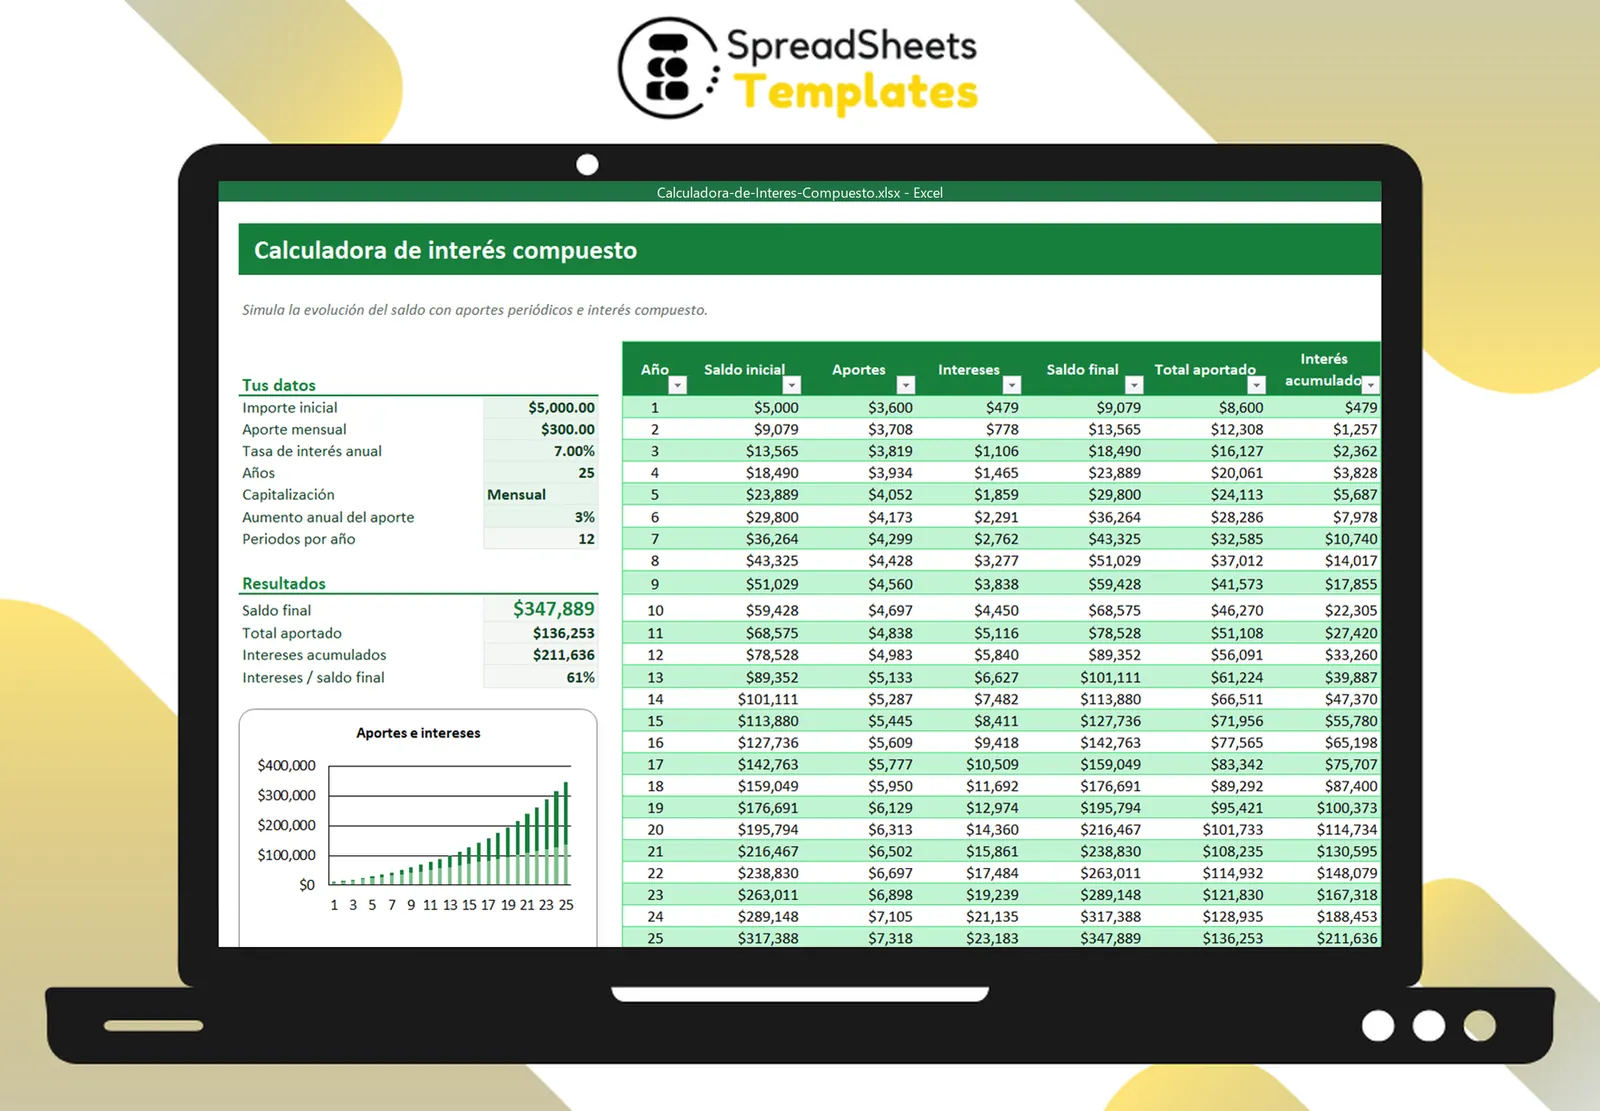
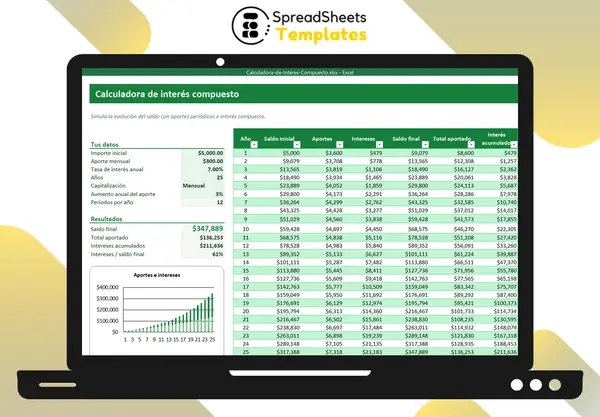
El interés compuesto incorpora al saldo los intereses calculados en periodos anteriores. Para entender una simulación conviene separar el dinero aportado de los intereses y dejar visibles los supuestos utilizados.
La calculadora de interés compuesto permite revisar esa relación en Excel. Los ejemplos de esta guía son matemáticos e ilustrativos, expresados en US$.
1. Empieza con un caso sin aportes
Un importe inicial de US$ 1.000, una tasa anual del 10 % y capitalización anual producen US$ 1.100 después del primer año y US$ 1.210 después del segundo, si no hay aportes, retiros ni costos. El segundo año calcula intereses sobre US$ 1.100, no solo sobre el importe inicial.
En la pestaña Calculadora, introduce el importe inicial, la tasa anual y el número de años. Usa un plazo entero entre uno y cincuenta. Para este primer caso, deja el aporte mensual y su aumento anual en cero.
2. Elige la frecuencia de capitalización
La hoja admite Mensual, Trimestral y Anual. Divide la tasa anual introducida entre doce, cuatro o un periodo, respectivamente, y capitaliza con esa tasa periódica. Se trata de una tasa nominal bajo ese supuesto; no la confundas con una tasa anual efectiva comunicada de otra manera.
Sin aportes, el cálculo para dos años con capitalización mensual es 1000 × (1 + 0,10 / 12)^24. Cambiar la frecuencia modifica el resultado aunque mantengas la tasa anual introducida.
3. Añade los aportes
El aporte mensual sirve como referencia para calcular el total anual: un aporte de US$ 100 equivale a US$ 1.200 en el primer año. La hoja reparte ese total entre los periodos elegidos y supone aportes al final de cada periodo de capitalización.
Con capitalización trimestral, esto equivale a cuatro aportes de US$ 300 al año. No reproduce doce fechas mensuales distintas dentro de ese caso. Si eliges un aumento anual del 10 %, el total aportado durante el segundo año pasa de US$ 1.200 a US$ 1.320.
4. Comprueba la tabla y los resultados
La tabla muestra saldo inicial, aportes, intereses, saldo final y acumulados por año. El saldo final menos el total aportado corresponde a los intereses calculados. Con tasa cero, el saldo debe coincidir con el importe inicial más todos los aportes.
La tabla admite hasta cincuenta años. El gráfico utiliza los primeros veinticinco; un plazo mayor debe revisarse en la tabla y en los resultados finales. Mantén una sola moneda: no se convierten divisas.
5. Conserva el significado de la simulación
La tasa se mantiene según el supuesto introducido. No se incluyen por separado impuestos, comisiones, inflación ni cambios reales de rentabilidad. El resultado describe el modelo, no el rendimiento de un producto financiero.
Puedes consultar las capturas en la página de la calculadora y llevar tus objetivos por separado con la plantilla de metas de ahorro. La edición española está disponible en la página de la plantilla.